Archive pour le mois : février, 2023

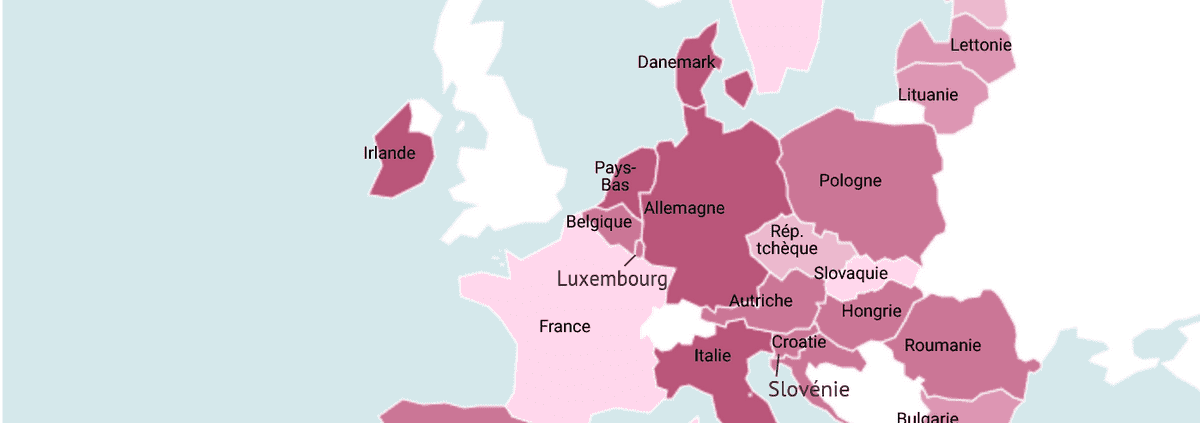
L’âge de départ à la retraite en Europe

La Finance pour tous fait une comparaison internationale de l’âge de départ à la retraite, dans son article du 6 février 2023 (Les âges de la retraite : comparaisons internationales).

Les âges d’ouverture des droits à la retraite dans quelques pays européens :

Allemagne : 67 ans (en fonction de l’année de naissance)
Belgique : 65 ans (en fonction de l’année de naissance)
Espagne : 66 ans (en fonction de l’année de naissance)
Italie : 67 ans
Pays-Bas : 66 ans (en fonction de l’année de naissance)
Royaume-Uni : 66 ans (en fonction de l’année de naissance)
Il est important de noter que ces âges peuvent varier en fonction de l’année de naissance et que certains pays ont des régimes spéciaux pour certaines professions ou situations.

Quant au taux d’emploi des seniors, voici quelques chiffres pour la France et l’Europe :

France : Selon l’INSEE, le taux d’emploi des 55-64 ans était de 57,9 % en 2020.
Europe : Selon les données de la Commission européenne, le taux d’emploi des 55-64 ans était de 56,3 % en moyenne dans l’Union européenne en 2020. Les pays avec les taux d’emploi les plus élevés pour cette tranche d’âge étaient la Suède (80,3 %), l’Estonie (73,3 %) et le Danemark (72,6 %), tandis que les pays avec les taux d’emploi les plus bas étaient la Grèce (32,7 %), la Croatie (38,8 %) et la Bulgarie (39,9 %).

Il est difficile de comparer objectivement les systèmes de retraite des différents pays européens, car ils diffèrent en termes d’âge de départ à la retraite, de durée de cotisation, de taux de remplacement, etc.

Cependant, il est possible de donner quelques indications générales. Dans plusieurs pays européens, l’âge de départ à la retraite a été relevé ces dernières années pour faire face à l’allongement de la durée de vie et à l’évolution des déficits des régimes de retraite.

Par exemple, en Allemagne, l’âge légal de départ à la retraite est progressivement relevé à 67 ans pour les générations nées après 1964. En Italie, l’âge légal de départ à la retraite est passé à 67 ans en 2021, avec des exceptions pour les travailleurs ayant des carrières longues ou exerçant des métiers pénibles. En Espagne, l’âge de départ à la retraite est progressivement relevé à 67 ans pour les générations nées après 1960.

Dans d’autres pays, comme la Suède, l’âge de départ à la retraite est lié à l’espérance de vie, ce qui implique que l’âge de départ effectif peut varier en fonction des années.

En ce qui concerne la durée de cotisation, elle varie également selon les pays. En France, avant la réforme de 2023, la durée de cotisation requise pour bénéficier d’une retraite à taux plein était de 43 annuités, comme cela sera le cas en 2027. En Allemagne, la durée de cotisation requise est actuellement de 45 ans, mais elle est en train d’être progressivement réduite à 40 ans. En Italie, la durée de cotisation requise est actuellement de 42 ans et 10 mois, mais elle peut varier en fonction de l’âge de départ à la retraite et des années de cotisation.

En ce qui concerne le taux d’emploi des seniors, il varie également selon les pays. Selon les données de l’OCDE pour 2021, le taux d’emploi des 55-64 ans en France était de 58,2 %, ce qui est inférieur à la moyenne de l’OCDE de 61,5 %. En Allemagne, le taux d’emploi des 55-64 ans était de 69,9 %, en Italie de 47,6 % et en Espagne de 48,2 %.

Le Conseil d’Orientation des Retraites (COR) analyse régulièrement les systèmes de retraite des différents pays européens. Voici quelques informations supplémentaires sur les âges inconditionnels d’ouverture des droits à la retraite dans certains pays :

  • En Allemagne, l’âge légal de départ à la retraite est de 67 ans pour les personnes nées à partir de 1964. Cependant, il est possible de partir à la retraite plus tôt, à partir de 63 ans, avec une décote. Il est également possible de partir plus tard, jusqu’à l’âge de 70 ans, avec une surcote.

  • En Espagne, l’âge légal de départ à la retraite est de 66 ans pour les personnes nées à partir de 1959. Cependant, il est possible de partir à la retraite plus tôt, à partir de 65 ans, avec une décote. Il est également possible de partir plus tard, jusqu’à l’âge de 70 ans, avec une surcote.

  • En Italie, l’âge légal de départ à la retraite est de 67 ans pour les personnes nées à partir de 1951. Cependant, il est possible de partir à la retraite plus tôt, à partir de 62 ans, avec une décote. Il est également possible de partir plus tard, jusqu’à l’âge de 70 ans, avec une surcote. Le système de retraite italien prévoit également une durée de cotisation minimale de 20 ans.

  • Aux Pays-Bas, l’âge légal de départ à la retraite est de 67 ans. Cependant, il est possible de partir à la retraite plus tôt, à partir de 66 ans, avec une décote. Il est également possible de partir plus tard, jusqu’à l’âge de 70 ans, avec une surcote.

  • En Suède, l’âge légal de départ à la retraite dépend de l’année de naissance. Pour les personnes nées à partir de 1958, l’âge légal est de 66 ans. Il est possible de partir à la retraite plus tôt, à partir de 61 ans, avec une décote. Il est également possible de partir plus tard, jusqu’à l’âge de 70 ans, avec une surcote. Le système de retraite suédois prévoit également une durée de cotisation minimale de 40 ans.

Enfin, il est important de noter que la plupart des pays européens ont engagé des réformes pour relever l’âge légal de départ à la retraite et pour encourager les travailleurs à rester plus longtemps en activité. Ces réformes sont motivées par l’allongement de l’espérance de vie, les déficits des régimes de retraite et la nécessité de maintenir un taux d’emploi élevé des seniors.


De l’intérêt de la gestion mixte

La gestion mixte peut être une stratégie attrayante pour les investisseurs dans un contexte de manque de visibilité économique. En combinant des actions décotées qui sont sensibles à la conjoncture économique avec des valeurs de croissance qui peuvent profiter du ralentissement de l’activité économique et d’un pic sur les taux d’intérêt, les investisseurs peuvent minimiser les risques et optimiser les rendements.

En ce qui concerne le CAC 40 en Europe, il a en effet connu une hausse de 10% depuis le 1er janvier et de 26% depuis le point bas du 29 septembre dernier. Les indicateurs économiques meilleurs que prévu, la forte baisse des prix du gaz et la perspective d’une réouverture de la Chine favorable aux sociétés exportatrices ont tous contribué à la hausse de l’indice. Les secteurs sensibles à la conjoncture, tels que les matériaux de construction, les banques et les entreprises du luxe, ont été particulièrement performants, tirant l’indice vers le haut.

En effet, la meilleure performance des actions européennes par rapport aux actions américaines est un autre fait marquant de cette nouvelle année. Selon Morgan Stanley, cette tendance inédite depuis 20 ans est due à une évolution plus favorable des bénéfices anticipés en Europe et à des flux d’investissement positifs, alors que l’exposition des grands investisseurs aux actions européennes est encore faible.

Le PER moyen des actions européennes a augmenté à 12,5, ce qui signifie que le prix des actions est plus élevé par rapport aux bénéfices attendus pour les prochains 12 mois. Cependant, ce PER moyen est inférieur à son niveau médian à long terme de 13,3. De plus, la valorisation des actions européennes par rapport à celles des États-Unis est plus faible, avec une décote de 29%.

Il est également mentionné que pour la première fois en 30 ans, le retour à l’actionnaire en Europe (dividendes plus ajustements d’actions, moins émissions d’actions nouvelles) a dépassé le niveau atteint aux États-Unis l’année dernière, avec un retour de 5,5% contre 4% aux États-Unis.

Morgan Stanley recommande plusieurs valeurs cycliques peu valorisées, telles qu’Eiffage, Stellantis, Vivendi, Valeo, Michelin, Moncler et Holcim. Il s’agit d’entreprises du secteur des services ou de la production qui sont considérées comme peu chères et qui pourraient bénéficier d’une reprise économique.

En outre, Morgan Stanley a également présenté une liste d’actions qui ont le meilleur potentiel estimé par ses analystes, notamment Caixabank, ING Groep, Saint-Gobain, Legrand, Teleperformance, Elis, Allianz, Arcelormittal, Novo Nordisk, Dassault Systèmes, SAP et Engie. Il s’agit d’entreprises dans divers secteurs, notamment les services financiers, les matériaux de construction, les services de performance, les services de santé et les technologies de l’information.

Cette sélection mixte peut offrir un bon équilibre pour les investisseurs qui cherchent à limiter leur exposition aux risques tout en bénéficiant de potentielles opportunités de croissance. Les valeurs décotées peuvent fournir une protection en cas de ralentissement économique ou de récession, tandis que les valeurs de croissance peuvent offrir des opportunités de croissance à long terme. Cependant, il est important de noter que cette sélection ne garantit pas la performance future des actions et qu’il est important de faire une analyse approfondie des entreprises avant de prendre une décision d’investissement. Il est également recommandé de consulter un conseiller en investissement qualifié pour évaluer votre profil de risque et élaborer une stratégie d’investissement adéquate.

Actualité de la gestion de patrimoine

En matière de gestion de patrimoine, les tendances actuelles incluent :

  • Diversification : Les investisseurs cherchent à diversifier leurs portefeuilles pour réduire les risques et améliorer le rendement.
  • Technologies financières : La technologie, comme les robo-conseillers et les plates-formes de trading en ligne, offre de nouvelles opportunités d’investissement et de gestion de patrimoine.
  • Investissements durables : Les investissements durables et responsables gagnent en popularité, avec une préoccupation croissante pour les questions environnementales, sociales et de gouvernance.
  • Crypto-monnaies : Les crypto-monnaies, telles que le Bitcoin, attirent de plus en plus d’attention en tant qu’investissements potentiels pour les portefeuilles de patrimoine.
  • Planification fiscale : La planification fiscale est un aspect important de la gestion de patrimoine, en raison des modifications régulières des lois fiscales et des opportunités pour minimiser les impôts.

Il est important de noter que les conditions économiques et financières peuvent changer rapidement, il est donc crucial de rester informé et de consulter un conseiller en gestion de patrimoine qualifié pour déterminer les stratégies les plus appropriées pour votre situation personnelle.

L’intérêt des fonds d’investissement pour les cabinets de gestion de patrimoine (CGP)

Les fonds d’investissement sont de plus en plus intéressés par les cabinets de gestion de patrimoine (CGP), qui conseillent les particuliers et les chefs d’entreprise en matière de placements. Les rachats de cabinets se multiplient, avec l’objectif de faire émerger des marques connues dans un secteur encore peu médiatisé. Le groupe Crystal, soutenu par le fonds français Apax Partners, en est un exemple avec son dix-huitième rachat de cabinet de CGP. Comme le note Jorge Carasso dans le Figaro économique du 30 janvier dernier, le mouvement de consolidation est stimulé par l’argent des fonds de “private equity” et se poursuit, car les CGP génèrent du cash de façon régulière et sont résistants aux crises. Le marché est également encore très fragmenté, avec de nombreux acteurs, mais les banques restent les principaux gestionnaires de l’épargne financière des Français. Les CGP visent à accroître leur part de marché dans la gestion de l’épargne financière en France et à devenir des acteurs qui pèsent dans le secteur.

L’article du Figaro décrit une tendance en cours de consolidation dans l’industrie de la gestion de patrimoine. Les sociétés de gestion de patrimoine sont considérées comme des “poules aux œufs d’or” par les fonds de capital investissement en raison de leur capacité à générer du cash régulièrement et à résister aux crises. Cependant, ce marché est encore très fragmenté, avec près de 5000 cabinets de gestion de patrimoine, la plupart d’entre eux étant petits et opérés par une ou deux personnes. Les besoins de numérisation et la réglementation en constante évolution sont considérés comme des défis pour ces petits cabinets. En raison de ces difficultés, de nombreux patrons de petits cabinets cherchent à se faire intégrer dans des structures plus grandes pour se consacrer uniquement à leurs clients. Les plus gros cabinets sont également en mesure de réaliser des économies d’échelle, ce qui les rend plus attractifs pour les opérations de consolidation. Les opérations de consolidation peuvent également être très attrayantes du point de vue financier, avec des cabinets rachetés pour des multiples élevés de leurs bénéfices.

L’article soulève des interrogations quant à l’impact des rachats de cabinets de gestion de patrimoine sur la liberté de conseil. L’acquisition de sociétés de gestion peut en effet remettre en question l’indépendance des entités qui intègrent ces sociétés. Certains patrons de cabinets de gestion de patrimoine sont réticents à l’idée de se faire racheter en raison de leur souci de préserver leur indépendance.

Selon Philippe Parguey, Directeur de Nortia, cité dans l’article,  le client peut en réalité être gagnant ou perdant selon les cas. La relation personnelle est souvent très forte en matière de conseil, et un changement d’interlocuteur peut être mal perçu par le client. Cependant, le client peut également bénéficier de services améliorés ou de la digitalisation en raison de l’intégration dans une structure plus grande. Les fonds de capital investissement considèrent aujourd’hui que ce pari est justifié.


© Copyright association CGPC